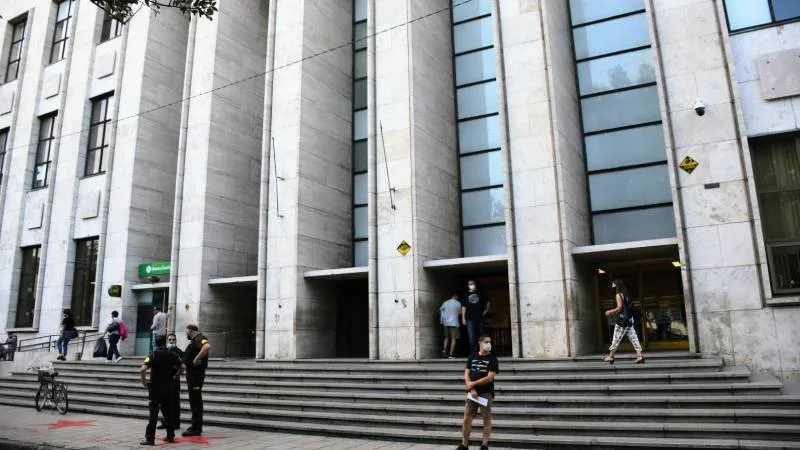
La Justicia rosarina le dio la razón a una empresa de obras públicas que consideró desmedido un ajuste fiscal municipal de casi $80.000.000. La Cámara Contencioso Administrativo de Rosario anuló la resolución que había impuesto ese cargo y una multa.
El caso arrancó el 17 de febrero de 2021, cuando la Municipalidad de Rosario inició una inspección y notificó el acta de procedimiento. La firma, según las actuaciones, acompañó la documentación solicitada, pero luego se observó que no obraban en las actuaciones los estados contables y parte de la documental. Esa constancia fue el punto de partida para el ajuste que después terminó en la Justicia.
La empresa desarrolla obras públicas, infraestructura, vivienda y proyectos privados de diferentes escalas. Patrocinada por Georgina de Loredo Borrás y Facundo Petrocelli, presentó un recurso contencioso administrativo contra la Municipalidad para que se anulara la determinación del DREI, el Registro de Derecho e Inspección, la multa y la responsabilidad solidaria de los miembros de la sociedad.
El reclamo apuntaba contra una resolución del intendente municipal que había rechazado recursos de reconsideración presentados frente a resoluciones de la Dirección General de Estrategia Fiscal. En ese marco, la empresa buscaba que se dejara sin efecto el cargo y la multa, y que se descartara la responsabilidad solidaria de los miembros de la sociedad.
El municipio le notificó un ajuste parcial del DREI por los períodos fiscalizados y una multa por omisión de cumplimiento de las obligaciones fiscales. La firma sostuvo que los ingresos gravados en la base imponible eran ajenos a su actividad social y que no realiza intermediación financiera, ni está autorizada por el Banco Central ni por ningún organismo de control.
La Cámara tuvo en cuenta el criterio de la Corte Suprema de Justicia de Nación: cuando una tasa resulta exorbitante, debe analizarse su posible carácter confiscatorio. Sobre esa base, los jueces consideraron ilegítimo el ajuste y la multa. No fue un fallo menor: puso el acento en el límite entre la potestad fiscal y la razonabilidad del cargo.
En la decisión intervinieron Alejandro Andrada, Marcelo López Marull, que votó en disidencia, y María de los Milagros Lotti. La disidencia muestra que el tema no era menor y que la interpretación de las actuaciones admitía lecturas distintas. Aun así, la mayoría dio por bueno el reclamo de la empresa.
La anulación no borra el debate: si en las actuaciones se observó que faltaba documentación, ¿por qué el ajuste terminó siendo considerado ilegítimo? La respuesta está en las actuaciones, pero el mensaje es claro: un cargo fiscal no puede convertirse en una sanción sin respaldo. Para la empresa, fue una victoria; para la Municipalidad, un recordatorio de que la recaudación también tiene límites.
Comentarios (8)
Deja tu comentario
Me parece bien que la Justicia haya frenado un ajuste sin respaldo. Si la empresa presentó documentación, no puede castigarla por un cargo millonario.
Ojalá que esto no termine en una nueva pelea política. Lo importante es que quede claro el límite de la Municipalidad para cobrar.
¿Y por qué la Municipalidad siempre ajusta a las empresas y no a los que no pagan? Me parece que hay doble vara.
No es doble vara, es que el expediente decía que faltaban estados contables. Si la empresa no los presentó a tiempo, el municipio podía reclamar.
Justo, pero si la empresa dice que los ingresos eran ajenos a su actividad, la Municipalidad tenía que revisar antes de cobrar $80 millones.
Cada vez más, la Justicia le da la razón a las empresas. La Municipalidad no puede recaudar si le anulan todo.
No es que le den la razón a las empresas, es que el fallo dice que el ajuste era ilegítimo. Hay que leer el expediente, no solo el titular.